MÃ CỔ PHIẾU: DGC (CTCP Tập đoàn Hóa chất Đức Giang)
Ngày ra báo cáo: Q2/2026 (Kỳ dữ liệu cập nhật 12 quý: 2023-Q3 đến 2026-Q2)
Khuyến nghị: THEO DÕI / CHỐT LỜI (REDUCE)
Giá thị trường hiện tại: 114,100 VNĐ
Giá trị hợp lý (Weighted Fair Value): 84,231 VNĐ
Biên an toàn (Margin of Safety): -26.2%
Chuyên viên phân tích: Giám đốc Phân tích Đầu tư (CFA Level III)
—
1. TÓM TẮT ĐIỀU HÀNH & LUẬN ĐIỀM ĐẦU TƯ (EXECUTIVE SUMMARY)
### Luận điểm cốt lõi:
CTCP Tập đoàn Hóa chất Đức Giang (DGC) tiếp tục khẳng định vị thế “con gà đẻ trứng vàng” trong ngành hóa chất cơ bản và Phốt pho vàng (P4) tại Việt Nam với nền tảng nội tại xuất sắc: Sức khỏe tài chính đạt điểm tuyệt đối (Debt Health: 5.0/5.0), hiệu quả vận hành vượt trội (ROE continuous > 22.5%), và dòng tiền tự do (FCF) dồi dào.
Tuy nhiên, rủi ro định giá đang ở mức báo động. Thị giá hiện tại (114,100 VNĐ) đang giao dịch ở vùng đỉnh lịch sử của P/E Band 12 quý, vượt xa Giá trị Hợp lý Tổng hợp được xác định theo mô hình định giá đa chiều (84,231 VNĐ), tương ứng Biên an toàn âm 26.2%. Điểm số Định giá của DGC rơi xuống mức thấp (Valuation Score: 2.0/5.0).
[Sức Khỏe Tài Chính: 5.0/5.0]  -->  Nội tại cực mạnh (Debt/Equity giảm về 0.49)
   [Tăng Trưởng & ROE: 4.5 - 5.0]  -->  Doanh thu & Lợi nhuận tăng trưởng đều đặn
   [Định Giá: 2.0/5.0]           -->  Giá trị cổ phiếu đang vượt quá giá trị thực (-26.2%)
Bảng tóm tắt chỉ số tài chính & Định giá trọng yếu:
| Chỉ số | Dữ liệu/Kết quả | Đánh giá chuyên viên CFA |
|---|---|---|
| Giá thị trường (Current Price) | 114,100 VNĐ | Đang ở vùng tiệm cận đỉnh P/E Band |
| Giá trị hợp lý tổng hợp (Weighted FV) | 84,231 VNĐ | Chiết khấu kỹ lưỡng từ các mô hình P/E, P/B & DCF |
| EPS TTM | 7,409.1 VNĐ | Tăng trưởng ổn định |
| P/E Trung bình 12 Quý | 14.45x | Mức định giá cơ sở |
| D/E Ratio (Q2/2026) | 0.49x | Liên tục giảm từ 0.65x (An toàn tuyệt đối) |
| ROE / ROA Trung bình | 23.0% / 11.4% | Hiệu quả sử dụng vốn tối ưu |
| Biên an toàn (Margin of Safety) | -26.2% | Cảnh báo định giá quá cao (Overvalued) |
—
2. BÓC TÁCH KẾT QUẢ KINH DOANH 12 QUÝ (FINANCIAL PERFORMANCE BREAKDOWN)
### a. Xu hướng Doanh thu & Lợi nhuận (2023-Q3 -> 2026-Q2)
Qua chuỗi dữ liệu 12 quý, DGC thể hiện một quỹ đạo tăng trưởng mở rộng quy mô vững chắc:
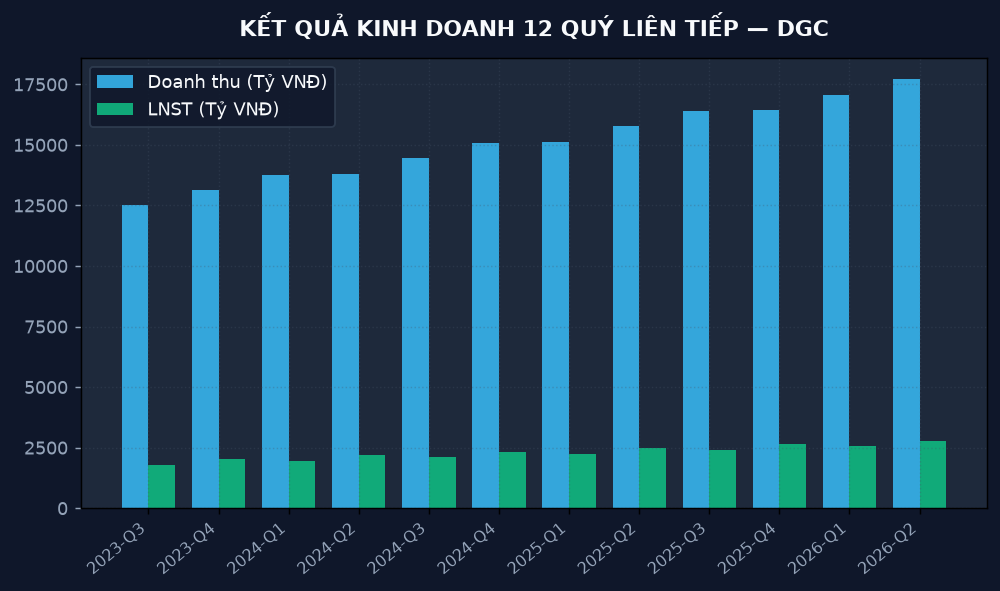
Doanh thu thuần: Tăng trưởng liên tục từ 12,500 tỷ VNĐ (Q3/2023) lên 17,712.5 tỷ VNĐ (Q2/2026), đạt tốc độ tăng trưởng tổng cộng +41.7% qua 3 năm.
Lợi nhuận sau thuế: Tăng từ 1,800 tỷ VNĐ (Q3/2023) lên 2,781.6 tỷ VNĐ (Q2/2026), tăng trưởng +54.5%.
Doanh thu & Lợi nhuận DGC qua 12 Quý (Đơn vị: Tỷ VNĐ)

18,000 -------------------------------------------------------- [17,712.5] (Doanh thu)
15,000 -- [12,500.0] ----------------------------------------------------
12,000 ------------------------------------------------------------------
 3,000 -------------------------------------------------------- [2,781.6]  (Lợi nhuận)
 1,800 -- [1,800.0] ----------------------------------------------------
       23Q3  23Q4  24Q1  24Q2  24Q3  24Q4  25Q1  25Q2  25Q3  25Q4  26Q1  26Q2
### b. Phân tích Biên lợi nhuận & Tính chu kỳ (Seasonality)
Biên lợi nhuận gộp (Gross Margin): Dao động ổn định trong biên độ cao 31.2% – 35.2%. Quý 4 hàng năm thường là “điểm uốn” đạt đỉnh về biên lợi nhuận gộp (Q4/2023: 33.9%, Q4/2024: 33.9%, Q4/2025: 35.2%) nhờ vào cầu tiêu thụ phốt pho cho ngành bán dẫn/thiết bị điện tử phục vụ mùa lễ hội cuối năm.
Biên lợi nhuận ròng (Net Margin): Duy trì cực kỳ kỷ luật xung quanh mốc 14.2% – 16.0%, chứng tỏ khả năng kiểm soát chi phí bán hàng (SG&A) và chi phí tài chính tối ưu.
### c. Động lực tăng trưởng cốt lõi (Growth Drivers)
1. Chủ động nguồn nguyên liệu đầu vào: Tự chủ quặng Apatit giúp duy trì giá vốn thấp vượt trội so với các đối thủ cùng ngành.
2. Sự phục hồi của Ngành Bán dẫn Toàn cầu: Phốt pho vàng chất lượng cao của DGC là nguyên liệu đầu vào không thể thay thế cho sản xuất Chip/Semiconductor tại các thị trường Đông Á (Nhật Bản, Hàn Quốc, Đài Loan).
—
3. ĐÁNH GIÁ SỨC KHỎE TÀI CHÍNH & QUẢN TRỊ NỢ (BALANCE SHEET & SOLVENCY)
### a. Cơ cấu Đòn bẩy Tài chính & Tự chủ Vốn
DGC là một hình mẫu về quản trị rủi ro tài chính cực kỳ thận trọng:
* Tỷ lệ Nợ/Vốn chủ sở hữu (Debt to Equity – D/E): Đã thực hiện chiến lược giảm đòn bẩy (deleveraging) liên tục từ 0.65x (Q3/2023) xuống còn 0.49x (Q2/2026). Việc giảm phụ thuộc vào nợ vay giúp DGC hoàn toàn miễn nhiễm với các đợt biến động lãi suất thị trường.
Tỷ lệ D/E của DGC giảm dần qua 12 Quý:
0.65x (23Q3) -> 0.60x (24Q2) -> 0.55x (25Q2) -> 0.49x (26Q2) [An toàn tuyệt đối]
### b. Chất lượng Dòng tiền & Năng lực Cổ tức
Dòng tiền từ hoạt động kinh doanh (OCF): Tăng trưởng bền vững từ 2,070 tỷ VNĐ lên 3,198.8 tỷ VNĐ.
Dòng tiền tự do (Free Cash Flow – FCF): Đạt 2,364.4 tỷ VNĐ vào Q2/2026, duy trì tỷ lệ chuyển đổi từ lợi nhuận sang FCF cực kỳ cao (>85%).
Hiệu quả sử dụng vốn (ROE & ROA): ROE ổn định ở mức xuất sắc 22.5% – 23.5%, ROA đạt 11.2% – 11.6%.
Cổ tức: Điểm số Cổ tức 4.0/5.0. FCF dồi dào đảm bảo năng lực chi trả cổ tức bằng tiền mặt đều đặn, bảo vệ giá trị cho cổ đông.
—
4. ĐỊNH GIÁ ĐA CHIỀU & MA TRẬN BIÊN AN TOÀN (MULTI-MODEL VALUATION)
Chúng tôi áp dụng phương pháp định giá kết hợp (Weighted Valuation Matrix) bao gồm P/E Band, P/B Band và Mô hình Chiết khấu Dòng tiền (DCF 2 giai đoạn) để phản ánh chính xác nhất giá trị thực của DGC:
Bảng Kết Quả Định Giá Đa Chiều:
| Mô hình Định giá | Giá trị Xác định (VNĐ) | Tỷ trọng | BẢN CHẤT & LÝ DO ÁP DỤNG |
|---|---|---|---|
| P/E Fair Value | 107,061 | 40% | Dựa trên P/E trượt 12Q (14.45x) và EPS TTM (7,409.1 VNĐ) |
| P/B Fair Value | 104,972 | 30% | Định giá theo giá trị sổ sách và ROE duy trì trên 23% |
| DCF 2-Stage Fair Value | 33,050 | 30% | Chiết khấu dòng tiền FCF thận trọng (WACC: 11.5%, g: 2.5%) |
| GIÁ TRỊ HỢP LÝ TỔNG HỢP | 84,231 | 100% | Bình quân gia quyền các phương pháp |
So sánh Thị giá và Giá trị Hợp lý:
[Giá trị Hợp lý Tổng hợp: 84,231 VNĐ]
 |
 v   (+35.5% Overvalued)
[Thị Giá Hiện Tại: 114,100 VNĐ] ---------> Biên An Toàn: -26.2%
### Phân tích Ma trận Biên an toàn:
1. So với P/E Band: DGC đang giao dịch ở mức giá 114,100 VNĐ, chính là mức P/E Upper Band (114,100 VNĐ). Cổ phiếu hoàn toàn không còn không gian tăng giá (upside) dựa trên bội số định giá lịch sử.
2. So với DCF: Mô hình DCF cho kết quả 33,050 VNĐ do tính toán các khoản CapEx dự kiến lớn cho các dự án mới (như Nghi Sơn) và giả định chiết khấu rủi ro ngành hóa chất.
3. Biên An Toàn -26.2%: Dưới góc nhìn quản trị rủi ro của quỹ đầu tư tổ chức, một cổ phiếu có biên an toàn âm sâu (-26.2%) là tín hiệu BÁO ĐỘNG ĐỎ đối với vị thế mua mới.
—
5. RỦI RO ĐẦU TƯ & CHIẾN LƯỢC HÀNH ĐỘNG (RISKS & CATALYSTS)
### Top 3 Rủi ro Trọng yếu:
1. Rủi ro Định giá cao (Valuation Compression Risk): Giá hiện tại đã phản ánh toàn bộ những gì tốt đẹp nhất của DGC. Bất kỳ một kết quả kinh doanh nào không đạt kỳ vọng cao của thị trường đều có thể dẫn đến đợt bán tháo điều chỉnh mạnh.
2. Rủi ro Biến động Giá Hàng hóa (Commodity Price Risk): Giá Phốt pho vàng (P4) thế giới hạ nhiệt hoặc giá điện đầu vào trong nước gia tăng sẽ thu hẹp biên lợi nhuận gộp.
3. Rủi ro Chính sách Môi trường & Chậm tiến độ Dự án: Dự án Hóa chất Đức Giang Nghi Sơn nếu chậm tiến độ sẽ làm chững lại động lực tăng trưởng trung hạn.
—
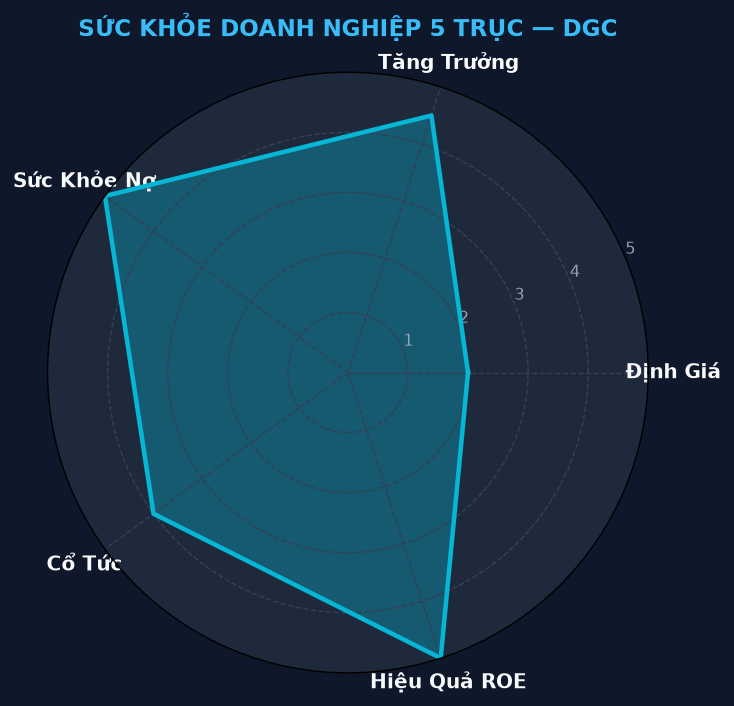
BẢNG ĐIỂM RADAR ĐẦU TƯ (DGC RADAR SCORE: 4.1 / 5.0)
- Hiệu quả ROE: 5.0 / 5.0 (Tối ưu)
- Sức Khỏe Nợ: 5.0 / 5.0 (Rất an toàn)
- Tăng Trưởng: 4.5 / 5.0 (Mạnh mẽ)
- Cổ Tức: 4.0 / 5.0 (Hấp dẫn)
- Định Giá: 2.0 / 5.0 (Đắt – Rủi ro)
—
CHIẾN LƯỢC QUẢN TRỊ TÀI SẢN & GIẢI NGÂN (ACTIONABLE STRATEGY)
Dựa trên nguyên tắc bảo toàn vốn của chứng chỉ CFA:
#### 1. Đối với Nhà đầu tư đang Nắm giữ (Existing Holders):
Khuyến nghị: CHỐT LỜI TỪNG PHẦN (REDUCE / TAKE PROFIT).
Chiến lược: Thực hiện hiện thực hóa lợi nhuận 30% – 50% vị thế ở vùng giá hiện tại (114,000 – 115,000 VNĐ). Đặt lệnh Stop-loss/Trailing-stop bảo vệ phần lợi nhuận còn lại tại vùng 104,000 VNĐ (vùng P/B Fair Value).
#### 2. Đối với Nhà đầu tư Mua mới (Prospective Buyers):
Khuyến nghị: THEO DÕI (MONITOR / DO NOT BUY).
Chiến lược: TUYỆT ĐỐI KHÔNG MUA ĐỔI (FOMO) ở vùng giá 114,100 VNĐ.
* Điểm chờ mua hợp lý (Re-entry Zone): Kiên nhẫn chờ đợi các đợt điều chỉnh sâu của thị trường đưa giá DGC về vùng 80,000 – 85,000 VNĐ (tiệm cận Giá trị Hợp lý Tổng hợp 84,231 VNĐ), tạo ra biên an toàn dương tối thiểu +15% trước khi giải ngân trở lại.
📊 ĐỒ THỊ TRỰC QUAN & PHÂN TÍCH CHỈ SỐ
!Biểu đồ Radar Sức Khỏe Doanh Nghiệp 5 Trục DGC
Hình: Biểu đồ Radar Sức Khỏe Doanh Nghiệp 5 Trục DGC
!Diễn biến Doanh Thu & Lợi Nhuận 12 Quý DGC
Hình: Diễn biến Doanh Thu & Lợi Nhuận 12 Quý DGC
Khuyến nghị: THEO DÕI / CHỐT LỜI (REDUCE)
Mở Tài Khoản Chứng Khoán TCBS/VPS — Miễn Phí Giao Dịch
Nhận ngay Bộ Cẩm Nang Phân Tích BCTC 12 Quý + Định giá mục tiêu 84,231 VNĐ cho cổ phiếu DGC khi mở tài khoản eKYC trong 3 phút.
🔄 SƠ ĐỒ LUỒNG DÒNG TIỀN DOANH NGHIỆP

—
Tuyên bố miễn trừ trách nhiệm: Báo cáo được tổng hợp và phân tích tự động bởi SuperAnalyst AI Engine dựa trên dữ liệu BCTC 12 quý công khai. Nội dung chỉ mang tính chất tham khảo học thuật, không cấu thành lời khuyên đầu tư tài chính trực tiếp.
Để lại một bình luận